Domain hohlblockstein.de kaufen?
Wir ziehen mit dem Projekt
hohlblockstein.de um.
Sind Sie am Kauf der Domain
hohlblockstein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hohlblockstein.de kaufen?
Was versteht man unter Einkünften?
Was versteht man unter Einkünften? Einkünfte sind alle Einnahmen, die eine Person oder ein Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit erzielt. Dazu gehören beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden oder Gewinne aus dem Verkauf von Vermögenswerten. Einkünfte können aus selbstständiger oder unselbstständiger Arbeit, aus Kapitalvermögen oder aus Vermietung und Verpachtung stammen. Sie dienen als Grundlage für die Berechnung von Steuern und Sozialabgaben. **
Was zählt zu den Einkünften?
Zu den Einkünften zählen alle Einnahmen, die eine Person im Laufe eines Jahres erzielt. Dazu gehören beispielsweise Gehälter, Löhne, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus selbstständiger Tätigkeit und Einkünfte aus Kapitalvermögen. Auch Einkünfte aus Vermietung und Verpachtung sowie aus dem Verkauf von Wertpapieren zählen zu den Einkünften. Es ist wichtig, alle Einkünfte korrekt anzugeben und zu versteuern, um rechtliche Konsequenzen zu vermeiden. Steuerpflichtige sollten daher genau prüfen, welche Einnahmen zu ihren Einkünften zählen. **


Ähnliche Suchbegriffe für Einkünften
Top-Angebote
Produkte zum Begriff Einkünften:
-
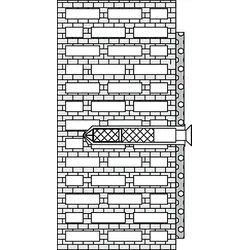
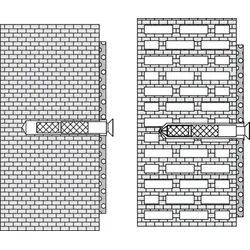
Hewi S 50 Befestigungsmaterial BM1288 höhenverstellbar, für Hochlochziegel, HohlblocksteinHewi S 50 Befestigungsmaterial BM1288für höhenverstellbare Vorwandinstallationen S 50zur Befestigung an Wänden aus VollziegelKalksandlochsteinHohlblockstein aus BetonHochlochziegelHohlblöcke aus Leichtbetonhaufwerksporiger Leichtbetonbestehend aus 2 Edelstahlschrauben M8 x 352 Ankerhülsen M8 x 802 SiebhülsenØ 18 mm18,80 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Krisch, Rüdiger: Bauherren-Praxismappe BauplanungBauherren-Praxismappe Bauplanung , Der große Ratgeber für Ihren eigenen Hausbau Der Traum vom eigenen Haus: Hausbau ist eine wichtige und auch sehr persönliche Angelegenheit, bei der die eigenen Vorstellungen und tatsächlich in die Realität übertragbare Umsetzungen zusammenspielen - sodass im besten Fall das perfekte Endergebnis hervorbringt. Dieser Ratgeber gibt Ihnen praktische Tipps und wertvolle Ratschläge mit an die Hand, damit Sie als zukünftige Bauherr*in optimal auf die Zusammenarbeit mit Ihren Architekten und Baupartnern vorbereitet sind. Passend hierfür gibt es in diesem Ratgeber nicht nur Informationen rund um die Entwurfsplanung eines Hauses, sondern auch heraustrennbare Checklisten und Fragebögen, mit Hilfe derer Sie Ihre individuellen Wünsche und Vorstellungen definieren und schlussendlich in die Tat umsetzen können. Die Experten der Stiftung Warentest machen Sie darüber hinaus fit für kompetente Gespräche mit Ihren Baupartnern und bringen Ihnen Themen wie Energieversorgung, Kostenberechnung und rechtliche Bedingungen näher. Außerdem werden Sie von Beginn an begleitet - von der Grundstückssuche, über den Ablauf der Planung und die Entwurfsplanung bis hin zu Ausführung und Bau Ihrer Traumimmobilie. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20220524, Produktform: Kartoniert, Titel der Reihe: Unser Bauherren-Handbuch Praxismappen##, Autoren: Krisch, Rüdiger, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Musterplänen und Checklisten, Keyword: anregung; baugenehmigung; baumeister; bauplanung; bauteile; bedarfsermittlung; eigenheim; finanzierung; gebäude; grundstück; handbuch; handwerk; hausbau; haustechnik; hinweis; immobilie; kontrolle; planung; wohnen, Fachschema: Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Verstehen, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Bauplanung, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 295, Breite: 206, Höhe: 10, Gewicht: 486, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 181590919,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Können Werbungskosten zu negativen Einkünften führen?
Können Werbungskosten zu negativen Einkünften führen? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen, wie beispielsweise Arbeitsmittel oder Fortbildungskosten. Wenn die Werbungskosten höher sind als die Einnahmen, können sie zu negativen Einkünften führen. In diesem Fall können die negativen Einkünfte mit positiven Einkünften verrechnet werden, um die Steuerlast zu mindern. Es ist jedoch wichtig, dass die Werbungskosten nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Insgesamt können Werbungskosten also zu negativen Einkünften führen, die steuerlich relevant sind. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Was ist der Progressionsvorbehalt und wie wirkt er sich auf die Besteuerung von Einkommen aus verschiedenen Quellen aus, wie beispielsweise ausländischen Einkünften, steuerfreien Einkünften oder Einkünften aus selbstständiger Tätigkeit?
Der Progressionsvorbehalt ist ein steuerliches Prinzip, das besagt, dass bestimmte Einkommensarten zwar nicht besteuert werden, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies bedeutet, dass steuerfreie Einkünfte, wie beispielsweise Kindergeld oder steuerfreie ausländische Einkünfte, dazu führen können, dass der Steuersatz für andere Einkünfte, wie beispielsweise Einkünfte aus nichtselbstständiger oder selbstständiger Tätigkeit, erhöht wird. Dies kann dazu führen, dass insgesamt mehr Steuern auf die steuerpflichtigen Einkünfte gezahlt werden müssen, obwohl die steuerfreien Einkünfte an sich nicht besteuert werden. Der Progressionsvorbehalt **
-
Wann liegt eine Zusammenballung von Einkünften vor?
Eine Zusammenballung von Einkünften liegt vor, wenn innerhalb eines Veranlagungszeitraums mehrere Einkunftsarten zusammenkommen und gemeinsam versteuert werden müssen. Dies kann beispielsweise der Fall sein, wenn eine Person neben ihrem Gehalt aus nichtselbständiger Arbeit auch Einkünfte aus Vermietung und Verpachtung, Kapitalvermögen oder selbständiger Tätigkeit erzielt. Die Zusammenballung von Einkünften kann zu einer höheren Steuerbelastung führen, da die Progressionswirkung dazu führt, dass die Steuersätze auf die Gesamteinkünfte angewendet werden. In solchen Fällen ist es wichtig, die steuerlichen Auswirkungen der verschiedenen Einkunftsarten zu berücksichtigen und gegebenenfalls steueroptimierende Maßnahmen zu ergreifen. **

Was zählt zu den Einkünften aus nichtselbständiger Arbeit?
Zu den Einkünften aus nichtselbständiger Arbeit zählen alle Einnahmen, die eine Person im Rahmen eines Angestelltenverhältnisses erhält. Dazu gehören beispielsweise Gehälter, Löhne, Boni, Provisionen und Sachleistungen. Auch Überstundenvergütungen, Urlaubs- und Weihnachtsgeld sowie Prämien zählen zu den Einkünften aus nichtselbständiger Arbeit. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben, da sie besteuert werden müssen. In einigen Fällen können auch steuerfreie Sachleistungen wie beispielsweise Jobtickets oder Essensgutscheine zu den Einkünften aus nichtselbständiger Arbeit zählen. **
Was ist der Unterschied zwischen Einnahmen und Einkünften?
Der Unterschied zwischen Einnahmen und Einkünften liegt darin, dass Einnahmen alle Geldbeträge umfassen, die in einen Haushalt oder ein Unternehmen fließen, unabhhängig davon, ob sie steuerpflichtig sind oder nicht. Einkünfte hingegen beziehen sich auf den Betrag, der nach Abzug von Ausgaben und Steuern übrig bleibt. Einnahmen sind also die Gesamtsumme, die eingenommen wird, während Einkünfte den Nettobetrag darstellen, der tatsächlich verdient wird. Einkünfte sind somit ein genauerer Indikator für den tatsächlichen finanziellen Gewinn oder Verlust einer Person oder eines Unternehmens im Vergleich zu den Einnahmen. **
Top-Angebote
Produkte zum Begriff Einkünften:
-
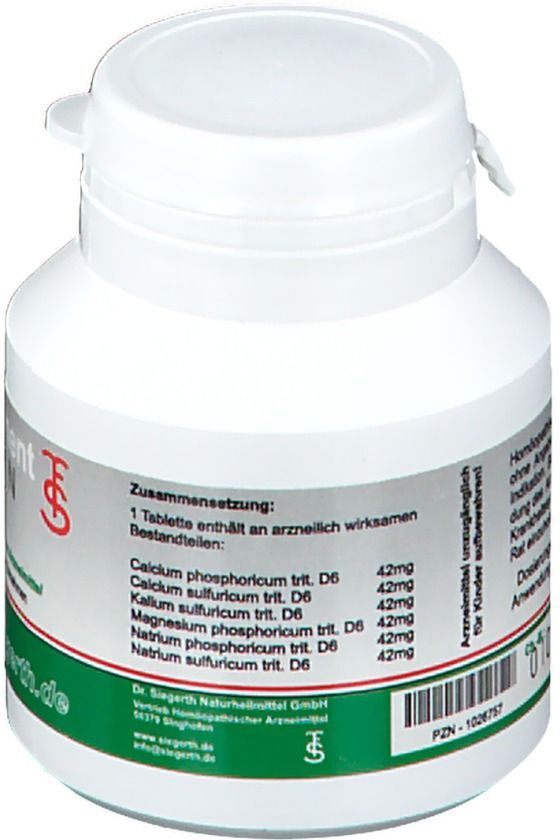
Fundament Salz FUNDAMENT-Salz III N Tabletten 80 StHomöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei während der Anwendung des Arzneimittels fortdauernden Krankheitssymptomen ist edizinischer Rat einzuholen. Dosierungsanleitung, Art und Dauer der Anwendung: Die folgenden Angaben gelten, soweit Ihnen der Arzt Fundament-Salz III N nicht anders verordnet hat. Bitte halten Sie sich an die Anwendungsvorschriften, da Fundament-Salz III N sonst nicht richtig wirken kann! Wieviel und wie oft sollten Sie Fundament-Salz III N einnehmen? Als Faustregel gilt in der Homöopathie bei akuten Zuständen eine Einnahme in kurzen Zeitabständen, während bei chronischen Erkrankungen die Einnahmeabstände länger sein können. Soweit nicht anders verordnet, nehmen Erwachsene und Kinder ab 12 Jahre bei akuten Zuständen alle halbe bis ganze Stunde, höchstens 6x täglich, je 1 Tablette ein. Eine über 1 Woche hinausgehende Anwendung sollte nur nach Rücksprache mit einem homöopathisch erfahrenen Arzt oder Heilpraktiker erfolgen. Bei chronischen Verlaufsformen 1 bis 3 mal täglich jeweils 1 Tablette einnehmen. Bei Besserung der Beschwerden ist die Häufigkeit der Einnahme zu reduzieren. Wie und wann sollten Sie Fundament-Salz III N einnehmen? Die Tabletten können gelutscht oder auch im Ganzen geschluckt werden. Die Einnahme ist unabhängig von den Mahlzeiten und darf auch bei nüchternen Magen erfolgen. Wie lange sollten Sie Fundament-Salz III N einnehmen? Die Wirkungsdauer einer Arzneimittelgabe kann individuell verschieden sein. Wenden Sie sich daher bei Fragen zur Dauer der Anwendung an Ihren Arzt. Halten Sie sich auch dann an die Anwendungsvorschriften, wenn Sie sich bereits nach kürzerer Zeit besser fühlen. Auch homöopathische Medikamente sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hewi S 50 Befestigungsmaterial BM1288 höhenverstellbar, für Hochlochziegel, HohlblocksteinHewi S 50 Befestigungsmaterial BM1288für höhenverstellbare Vorwandinstallationen S 50zur Befestigung an Wänden aus VollziegelKalksandlochsteinHohlblockstein aus BetonHochlochziegelHohlblöcke aus Leichtbetonhaufwerksporiger Leichtbetonbestehend aus 2 Edelstahlschrauben M8 x 352 Ankerhülsen M8 x 802 SiebhülsenØ 18 mm18,80 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Einkünften?
Was versteht man unter Einkünften? Einkünfte sind alle Einnahmen, die eine Person oder ein Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit erzielt. Dazu gehören beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden oder Gewinne aus dem Verkauf von Vermögenswerten. Einkünfte können aus selbstständiger oder unselbstständiger Arbeit, aus Kapitalvermögen oder aus Vermietung und Verpachtung stammen. Sie dienen als Grundlage für die Berechnung von Steuern und Sozialabgaben. **
-
Was zählt zu den Einkünften?
Zu den Einkünften zählen alle Einnahmen, die eine Person im Laufe eines Jahres erzielt. Dazu gehören beispielsweise Gehälter, Löhne, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus selbstständiger Tätigkeit und Einkünfte aus Kapitalvermögen. Auch Einkünfte aus Vermietung und Verpachtung sowie aus dem Verkauf von Wertpapieren zählen zu den Einkünften. Es ist wichtig, alle Einkünfte korrekt anzugeben und zu versteuern, um rechtliche Konsequenzen zu vermeiden. Steuerpflichtige sollten daher genau prüfen, welche Einnahmen zu ihren Einkünften zählen. **
-
Können Werbungskosten zu negativen Einkünften führen?
Können Werbungskosten zu negativen Einkünften führen? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen, wie beispielsweise Arbeitsmittel oder Fortbildungskosten. Wenn die Werbungskosten höher sind als die Einnahmen, können sie zu negativen Einkünften führen. In diesem Fall können die negativen Einkünfte mit positiven Einkünften verrechnet werden, um die Steuerlast zu mindern. Es ist jedoch wichtig, dass die Werbungskosten nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Insgesamt können Werbungskosten also zu negativen Einkünften führen, die steuerlich relevant sind. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
Ähnliche Suchbegriffe für Einkünften
-
Krisch, Rüdiger: Bauherren-Praxismappe BauplanungBauherren-Praxismappe Bauplanung , Der große Ratgeber für Ihren eigenen Hausbau Der Traum vom eigenen Haus: Hausbau ist eine wichtige und auch sehr persönliche Angelegenheit, bei der die eigenen Vorstellungen und tatsächlich in die Realität übertragbare Umsetzungen zusammenspielen - sodass im besten Fall das perfekte Endergebnis hervorbringt. Dieser Ratgeber gibt Ihnen praktische Tipps und wertvolle Ratschläge mit an die Hand, damit Sie als zukünftige Bauherr*in optimal auf die Zusammenarbeit mit Ihren Architekten und Baupartnern vorbereitet sind. Passend hierfür gibt es in diesem Ratgeber nicht nur Informationen rund um die Entwurfsplanung eines Hauses, sondern auch heraustrennbare Checklisten und Fragebögen, mit Hilfe derer Sie Ihre individuellen Wünsche und Vorstellungen definieren und schlussendlich in die Tat umsetzen können. Die Experten der Stiftung Warentest machen Sie darüber hinaus fit für kompetente Gespräche mit Ihren Baupartnern und bringen Ihnen Themen wie Energieversorgung, Kostenberechnung und rechtliche Bedingungen näher. Außerdem werden Sie von Beginn an begleitet - von der Grundstückssuche, über den Ablauf der Planung und die Entwurfsplanung bis hin zu Ausführung und Bau Ihrer Traumimmobilie. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20220524, Produktform: Kartoniert, Titel der Reihe: Unser Bauherren-Handbuch Praxismappen##, Autoren: Krisch, Rüdiger, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Musterplänen und Checklisten, Keyword: anregung; baugenehmigung; baumeister; bauplanung; bauteile; bedarfsermittlung; eigenheim; finanzierung; gebäude; grundstück; handbuch; handwerk; hausbau; haustechnik; hinweis; immobilie; kontrolle; planung; wohnen, Fachschema: Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Verstehen, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Bauplanung, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 295, Breite: 206, Höhe: 10, Gewicht: 486, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 181590919,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hauth, Michael: Vom Bauleitplan zur BaugenehmigungVom Bauleitplan zur Baugenehmigung , Bauplanungsrecht, Bauordnungsrecht, Baunachbarrecht , Kapuzenpullover mit Protektoren > Motorrad- & Motorsportausrüstung , Auflage: 14. Auflage, Erscheinungsjahr: 20221116, Produktform: Kartoniert, Titel der Reihe: dtv-Taschenbücher Beck Rechtsberater#51279#~dtv-Taschenbücher Beck Texte##, Autoren: Hauth, Michael, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 224, Abbildungen: mit 7 Abbildungen, Keyword: Abstandsfläche; Architekt; Aufstellungsverfahren; Bauordnung; Baurecht; Bestandsschutz; Erschließung; Grundstück; Naturschutz; Privilegierung; Rechtsschutz, Fachschema: Bauleitplanung - Bauleitplan~Bauordnung~Baurecht / Bauordnung~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Ratgeber~Hausbau / Bauratgeber~Recht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Ratgeber, Sachbuch: Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft mbH & Co. KG, Länge: 240, Breite: 160, Höhe: 14, Gewicht: 412, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2484234, Vorgänger EAN: 9783423512374 9783423507882 9783423507486 9783423056151 9783406571091, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 28295824,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Progressionsvorbehalt und wie wirkt er sich auf die Besteuerung von Einkommen aus verschiedenen Quellen aus, wie beispielsweise ausländischen Einkünften, steuerfreien Einkünften oder Einkünften aus selbstständiger Tätigkeit?
Der Progressionsvorbehalt ist ein steuerliches Prinzip, das besagt, dass bestimmte Einkommensarten zwar nicht besteuert werden, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies bedeutet, dass steuerfreie Einkünfte, wie beispielsweise Kindergeld oder steuerfreie ausländische Einkünfte, dazu führen können, dass der Steuersatz für andere Einkünfte, wie beispielsweise Einkünfte aus nichtselbstständiger oder selbstständiger Tätigkeit, erhöht wird. Dies kann dazu führen, dass insgesamt mehr Steuern auf die steuerpflichtigen Einkünfte gezahlt werden müssen, obwohl die steuerfreien Einkünfte an sich nicht besteuert werden. Der Progressionsvorbehalt **
-
Wann liegt eine Zusammenballung von Einkünften vor?
Eine Zusammenballung von Einkünften liegt vor, wenn innerhalb eines Veranlagungszeitraums mehrere Einkunftsarten zusammenkommen und gemeinsam versteuert werden müssen. Dies kann beispielsweise der Fall sein, wenn eine Person neben ihrem Gehalt aus nichtselbständiger Arbeit auch Einkünfte aus Vermietung und Verpachtung, Kapitalvermögen oder selbständiger Tätigkeit erzielt. Die Zusammenballung von Einkünften kann zu einer höheren Steuerbelastung führen, da die Progressionswirkung dazu führt, dass die Steuersätze auf die Gesamteinkünfte angewendet werden. In solchen Fällen ist es wichtig, die steuerlichen Auswirkungen der verschiedenen Einkunftsarten zu berücksichtigen und gegebenenfalls steueroptimierende Maßnahmen zu ergreifen. **
-
Was zählt zu den Einkünften aus nichtselbständiger Arbeit?
Zu den Einkünften aus nichtselbständiger Arbeit zählen alle Einnahmen, die eine Person im Rahmen eines Angestelltenverhältnisses erhält. Dazu gehören beispielsweise Gehälter, Löhne, Boni, Provisionen und Sachleistungen. Auch Überstundenvergütungen, Urlaubs- und Weihnachtsgeld sowie Prämien zählen zu den Einkünften aus nichtselbständiger Arbeit. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben, da sie besteuert werden müssen. In einigen Fällen können auch steuerfreie Sachleistungen wie beispielsweise Jobtickets oder Essensgutscheine zu den Einkünften aus nichtselbständiger Arbeit zählen. **
-
Was ist der Unterschied zwischen Einnahmen und Einkünften?
Der Unterschied zwischen Einnahmen und Einkünften liegt darin, dass Einnahmen alle Geldbeträge umfassen, die in einen Haushalt oder ein Unternehmen fließen, unabhhängig davon, ob sie steuerpflichtig sind oder nicht. Einkünfte hingegen beziehen sich auf den Betrag, der nach Abzug von Ausgaben und Steuern übrig bleibt. Einnahmen sind also die Gesamtsumme, die eingenommen wird, während Einkünfte den Nettobetrag darstellen, der tatsächlich verdient wird. Einkünfte sind somit ein genauerer Indikator für den tatsächlichen finanziellen Gewinn oder Verlust einer Person oder eines Unternehmens im Vergleich zu den Einnahmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.